

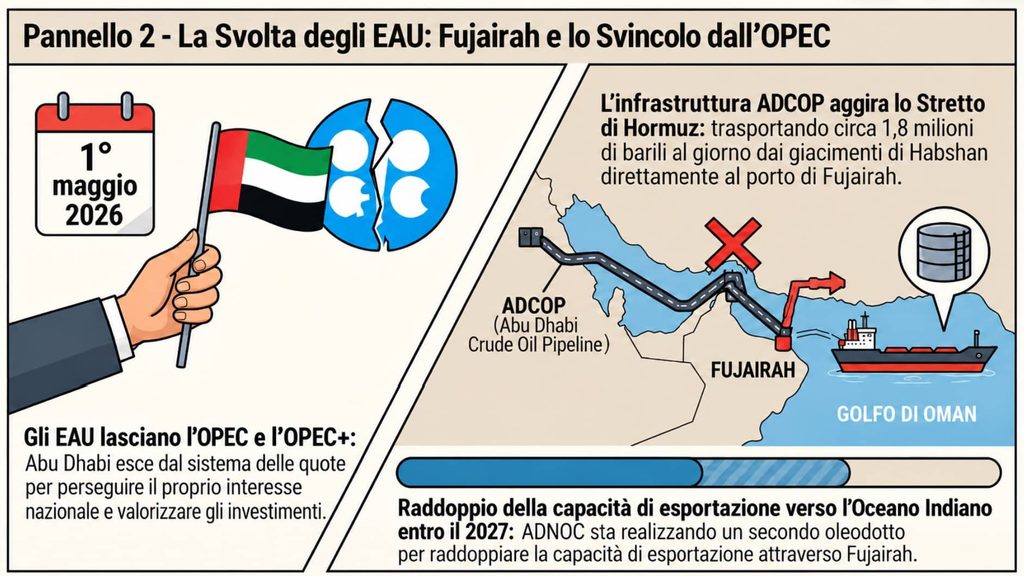
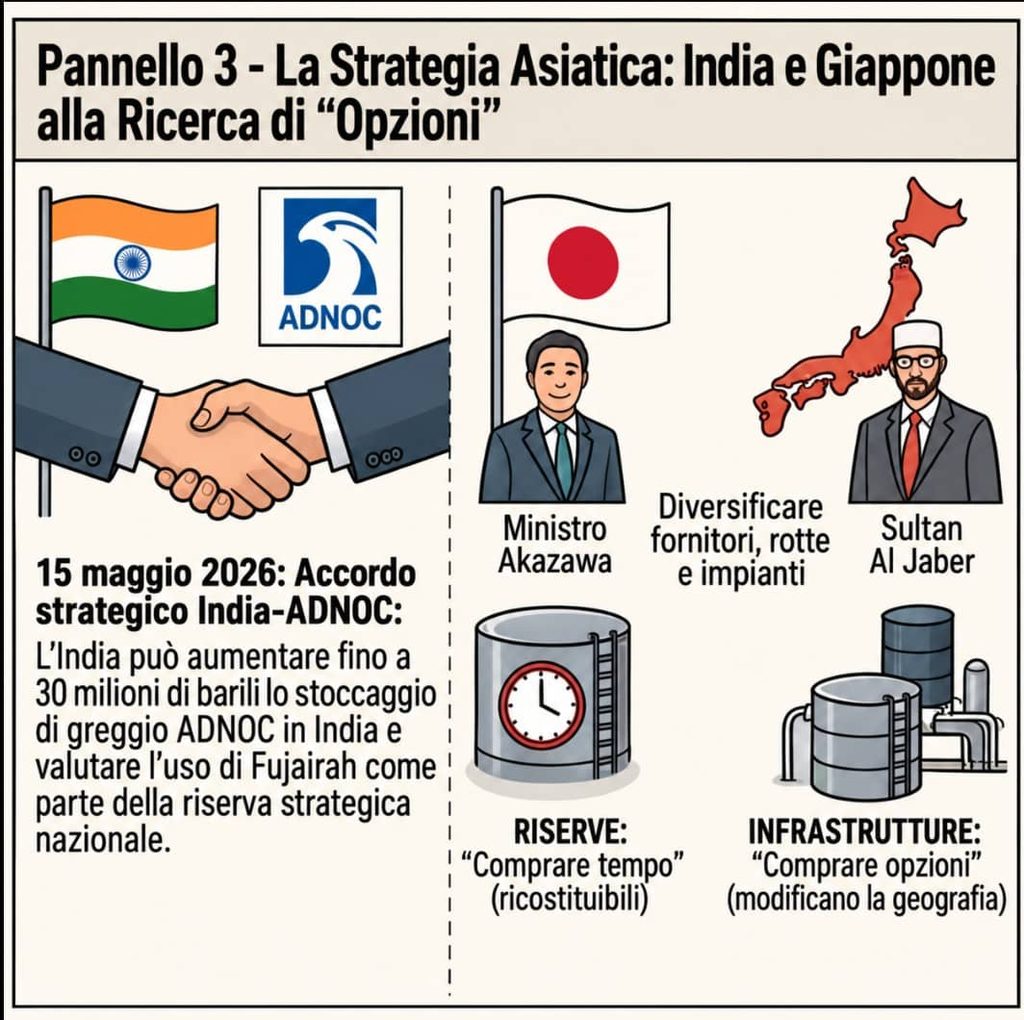
Il 1° maggio gli Emirati Arabi Uniti hanno lasciato OPEC e OPEC+, chiudendo una partecipazione le cui origini risalgono all’ingresso di Abu Dhabi nell’organizzazione nel 1967 e proseguita formalmente, dal 1974, dagli Emirati Arabi Uniti; due settimane dopo, il 15 maggio, il primo ministro indiano Narendra Modi è arrivato ad Abu Dhabi per una visita ufficiale durante la quale India e UAE hanno firmato, tra gli altri documenti, un memorandum di collaborazione tra ADNOC e Indian Strategic Petroleum Reserves Limited che contempla tre possibilità: aumentare fino a 30 milioni di barili lo stoccaggio di greggio ADNOC nelle riserve strategiche indiane, valutare nuove strutture in India e studiare l’utilizzo di Fujairah come sede di parte della riserva strategica petrolifera indiana. Abu Dhabi entrò nell’OPEC nel 1967 e la membership passò agli UAE nel 1974; il documento India-ADNOC, invece, resta per ora un quadro di collaborazione su iniziative definite ufficialmente “potenziali”, non l’annuncio di una riserva indiana già operativa a Fujairah. La storia dell’adesione è ricostruita dalla stessa OPEC, mentre il governo indiano dettaglia natura e obiettivi del memorandum firmato il 15 maggio.
Le due decisioni non costituiscono una sequenza causale dimostrata e non esistono elementi sufficienti per presentarle come parti di un unico piano; messe una accanto all’altra, tuttavia, suggeriscono una trasformazione più ampia della sicurezza energetica, nella quale il valore di un barile dipende sempre meno soltanto dalla sua disponibilità e sempre più dalla possibilità di raggiungerlo attraverso più di una rotta. La crisi del 2026 ha mostrato quanto possa essere fragile un sistema nel quale produttori e consumatori dispongono di contratti, capacità e riserve, ma continuano a dipendere dallo stesso collo di bottiglia marittimo, e Fujairah è diventata il luogo nel quale gli Emirati cercano da anni di trasformare quella vulnerabilità geografica in ridondanza infrastrutturale.
Perché Fujairah conta dopo Hormuz
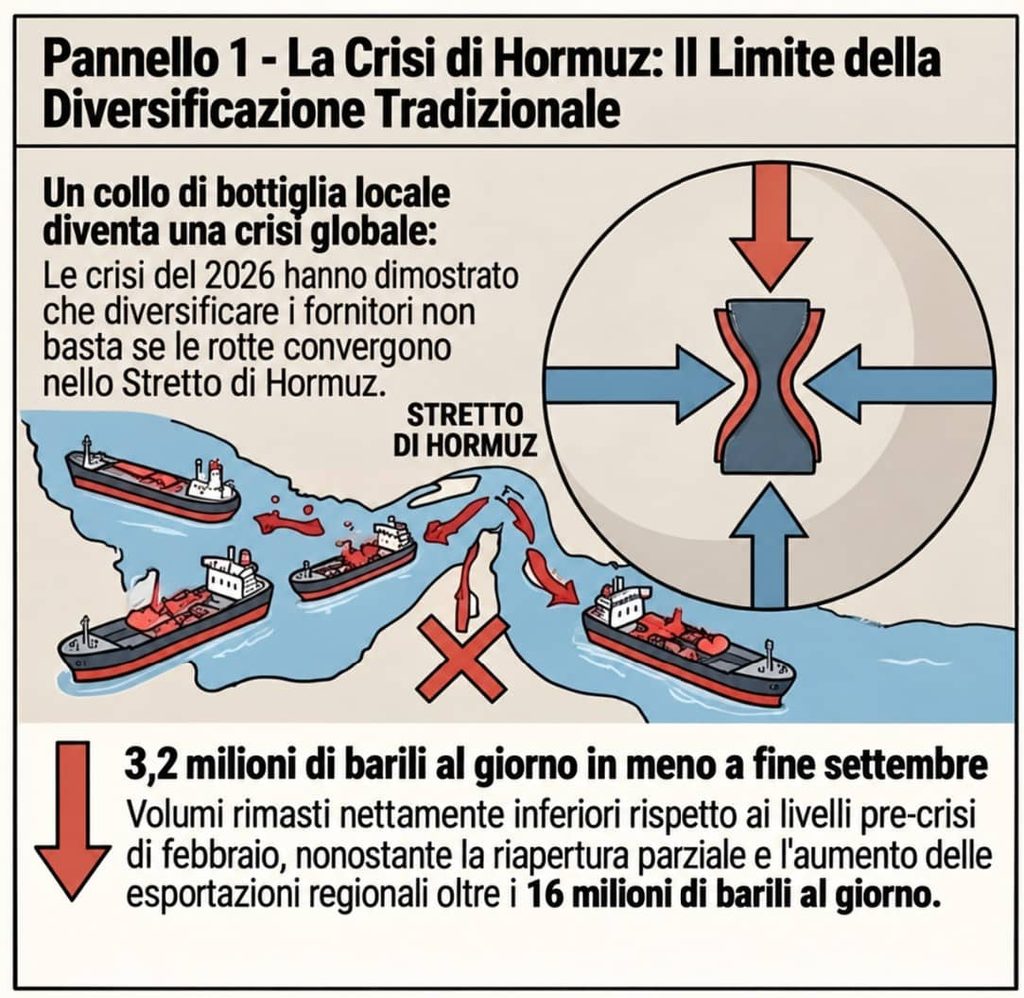
Per decenni la sicurezza petrolifera è stata misurata soprattutto attraverso tre variabili: diversificazione dei fornitori, capacità produttiva e quantità di scorte strategiche disponibili. Lo Stretto di Hormuz introduce una quarta variabile, perché concentra una quota tale dei flussi mondiali da rendere insufficiente sapere quanto petrolio esista se una parte rilevante di quel petrolio deve attraversare lo stesso passaggio. L’International Energy Agency indica Arabia Saudita ed Emirati Arabi Uniti come gli unici due grandi produttori del Golfo dotati di oleodotti operativi capaci di deviare quantità significative di greggio evitando Hormuz; negli UAE questa alternativa è l’Abu Dhabi Crude Oil Pipeline, che collega Habshan alla costa di Fujairah con una capacità nominale originaria di circa 1,5 milioni di barili al giorno e una capacità oggi riportata vicino a 1,8 milioni di barili al giorno. L’IEA descrive il ruolo delle rotte alternative allo Stretto di Hormuz.
Fujairah non ha acquisito importanza nel 2026. Gli Emirati hanno iniziato a costruire questa opzione decenni prima, sviluppando porto, oleodotti, terminali e capacità di stoccaggio sulla costa orientale del Paese, direttamente affacciata sul Golfo di Oman e quindi sull’Oceano Indiano. Il Port of Fujairah dichiara oggi quasi 18 milioni di metri cubi di capacità di stoccaggio e colloca l’emirato tra i tre principali hub mondiali del bunkering; l’area FOIZ ospita inoltre una delle più grandi concentrazioni commerciali regionali per lo stoccaggio di greggio e prodotti petroliferi raffinati. Il porto descrive Fujairah come un collegamento strategico tra UAE, subcontinente indiano e mercati asiatici.
Questa infrastruttura aveva già un valore logistico in condizioni normali; la lettura suggerita dagli eventi del 2026 è che la stessa infrastruttura acquisti un valore strategico superiore quando il sistema entra sotto stress, perché ogni barile che può raggiungere direttamente l’Oceano Indiano rappresenta un volume che non dipende dalla riapertura di Hormuz. Questo non rende Fujairah una soluzione capace di sostituire lo Stretto: i flussi normalmente transitanti da Hormuz restano molto superiori alla capacità delle rotte alternative oggi disponibili. Significa piuttosto che la ridondanza infrastrutturale possiede un valore economico che diventa visibile soprattutto quando la via principale smette di essere affidabile.
ADNOC amplia il corridoio verso Fujairah
Quella lettura trova un riscontro concreto nei nuovi investimenti di ADNOC. La società sta realizzando una nuova espansione del sistema West-East verso Fujairah, che secondo ADNOC dovrebbe raddoppiare la capacità di esportazione attraverso l’emirato ed entrare in funzione nel 2027; il 15 maggio Sheikh Khaled bin Mohamed bin Zayed, Crown Prince di Abu Dhabi, ha chiesto alla compagnia di accelerare la consegna del progetto. ADNOC definisce il progetto una nuova West-East Pipeline destinata a raddoppiare la capacità di export via Fujairah.
Il termine “secondo oleodotto” sarebbe troppo netto, perché le fonti disponibili descrivono il progetto tanto come nuova pipeline quanto come espansione del sistema esistente; ciò che conta economicamente è l’obiettivo dichiarato di aumentare la quantità di petrolio esportabile senza passare dallo Stretto. In un mercato stabile questa maggiore capacità può essere valutata soprattutto in termini di efficienza, costi e volumi; in un mercato esposto a interruzioni geopolitiche può essere interpretata anche come opzionalità logistica, cioè come la possibilità di utilizzare una rotta alternativa quando quella dominante diventa più rischiosa o più costosa.
L’uscita dall’OPEC aumenta il margine strategico, non elimina i vincoli
In questo quadro assume un significato ulteriore la decisione degli UAE di lasciare OPEC e OPEC+ con effetto dal 1° maggio. La motivazione ufficiale parla di interesse nazionale, revisione della politica produttiva, crescita della capacità domestica e cambiamento del profilo energetico del Paese; l’uscita rimuove gli Emirati dall’architettura formale delle quote OPEC+, ma sarebbe eccessivo dedurne automaticamente una libertà illimitata di produzione ed esportazione, perché capacità fisica, domanda, prezzi, investimenti e infrastrutture continuano a determinare quanto greggio possa effettivamente essere portato sul mercato. L’annuncio ufficiale collega la decisione alla capacità presente e futura degli UAE e alla loro strategia energetica.
La lettura strategica è però evidente: un Paese che ha investito pesantemente per aumentare la capacità produttiva e contemporaneamente sta ampliando le rotte verso Fujairah dispone oggi di un margine formale maggiore per utilizzare quella capacità rispetto al periodo nel quale era soggetto alle quote collettive, anche se il risultato economico dipenderà dalle condizioni del mercato e dalla capacità effettiva delle infrastrutture. Produzione e logistica diventano così due componenti della stessa equazione: avere più petrolio rappresenta un vantaggio soltanto nella misura in cui quel petrolio può essere portato ai clienti.
L’India porta la riserva strategica fuori dai confini
È qui che l’accordo con l’India diventa particolarmente interessante. New Delhi importa quasi il 90% del greggio che consuma, e una variazione persistente del prezzo del petrolio incide direttamente su inflazione, bilancio commerciale, valuta e margini industriali; l’India ha diversificato notevolmente i fornitori negli ultimi anni, ma la crisi di Hormuz ha ricordato che diversificare l’origine del greggio non risolve completamente il problema se diversi flussi convergono poi sulle stesse infrastrutture e sugli stessi passaggi marittimi.
Il memorandum firmato il 15 maggio non crea ancora una riserva indiana a Fujairah. Stabilisce invece un quadro nel quale India e ADNOC valuteranno potenzialmente lo stoccaggio fino a 30 milioni di barili nelle Strategic Petroleum Reserves indiane, l’utilizzo delle strutture di Visakhapatnam e Chandikhol e la possibilità che il greggio collocato a Fujairah possa formare parte della riserva strategica indiana. Se gli studi e gli eventuali successivi accordi avranno esito positivo, il modello consentirebbe all’India di costruire un accesso contrattualmente definito a scorte collocate lungo una rotta che non richiede il transito attraverso Hormuz. Il documento pubblicato dall’ufficio del primo ministro indiano utilizza espressamente il termine “potential” per le tre iniziative.
Il concetto è rilevante perché estende la sicurezza energetica oltre il confine nazionale: una riserva strategica non deve necessariamente coincidere con un deposito posseduto e collocato interamente sul proprio territorio, purché esistano accordi e infrastrutture capaci di garantire l’accesso quando serve. È un principio già previsto anche dal sistema IEA per i suoi membri, che possono conteggiare stock custoditi all’estero quando esistono accordi bilaterali appropriati. L’IEA prevede espressamente la possibilità di mantenere scorte di emergenza in un altro Paese.
L’India non è soggetta alla regola IEA dei 90 giorni
Qui serve una distinzione importante. I membri dell’International Energy Agency hanno l’obbligo di detenere scorte petrolifere equivalenti ad almeno 90 giorni delle importazioni nette, ma l’India non è oggi un membro pieno dell’Agenzia: è un Association country dal 2017 e ha avviato un percorso di avvicinamento alla membership. La capacità strategica indiana può quindi essere confrontata con il parametro dei 90 giorni utilizzato dall’IEA, ma New Delhi non è giuridicamente soggetta a quell’obbligo. L’IEA classifica ancora l’India come Association country, mentre l’obbligo dei 90 giorni si applica ai Paesi membri.
Questa precisazione rende semmai più interessante la strategia indiana, perché l’espansione delle riserve deriva da una valutazione nazionale di vulnerabilità energetica e non dal semplice adeguamento a un requisito internazionale. La crescita della domanda interna e della dipendenza dalle importazioni spinge l’India a costruire un sistema nel quale scorte domestiche, accordi con i produttori e possibili depositi all’estero possano funzionare insieme.
Il Giappone segue lo stesso principio con strumenti diversi
Il Giappone non ha replicato l’accordo India-Fujairah, ma si è mosso secondo una logica simile di ridondanza. Il 5 maggio il ministro dell’Economia Ryosei Akazawa ha incontrato Sultan Al Jaber proponendo una serie di misure che comprendevano forniture più stabili dagli Emirati, ricostituzione degli stock congiunti con i produttori, aumento delle riserve in Giappone, espansione dello stoccaggio in altri Paesi asiatici attraverso POWERR Asia e sviluppo di capacità e rotte alternative. Il ministero giapponese ha pubblicato i contenuti dell’incontro.
Entro metà maggio Tokyo stimava inoltre di poter sostituire con forniture alternative circa il 60% dei volumi che normalmente avrebbero transitato attraverso Hormuz nel mese di maggio, con una quota prevista superiore al 70% per giugno. Il METI ha quantificato il grado di sostituzione ottenuto attraverso forniture alternative.
India e Giappone stanno quindi affrontando lo stesso problema attraverso combinazioni differenti di stock, fornitori, accordi bilaterali e rotte. Ciò che accomuna i due approcci è la decisione di non considerare sufficiente il semplice contratto di fornitura: la sicurezza energetica include anche la capacità di consegnare fisicamente l’energia quando il sistema è sotto pressione.
Italia e Europa, possono copiare l’India?
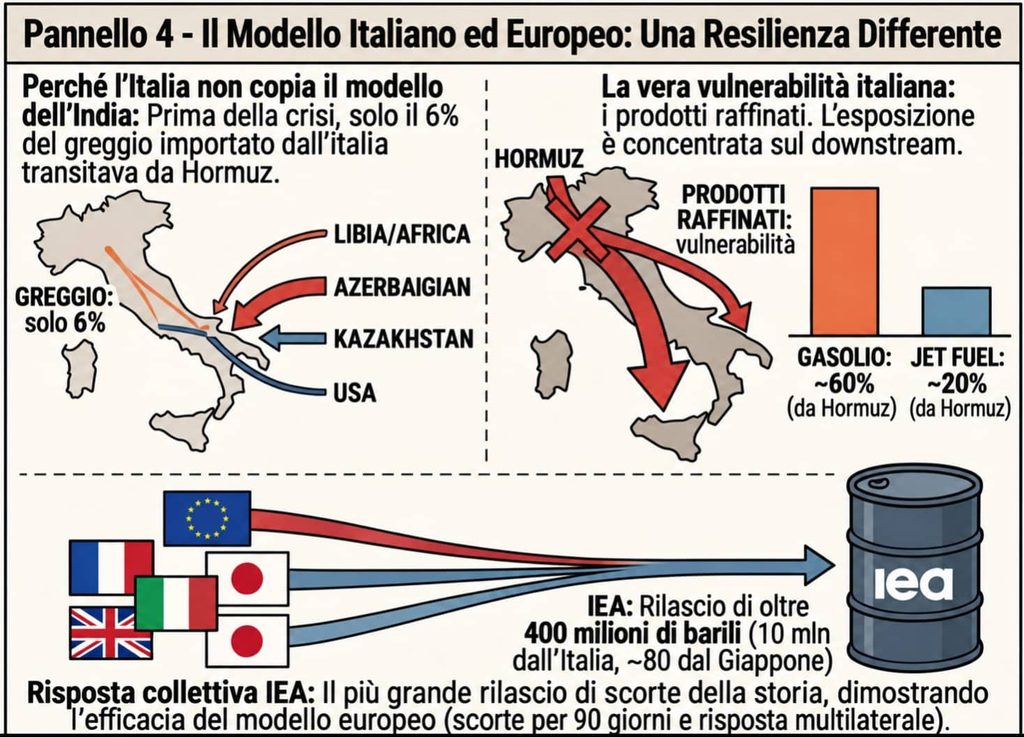
La domanda sul perché l’Italia non faccia altrettanto è legittima, ma parte da una struttura energetica differente. Prima della fase più acuta della crisi, soltanto circa il 6% del greggio importato dall’Italia transitava attraverso Hormuz, perché una quota importante degli approvvigionamenti proveniva da Africa, Azerbaijan, Kazakhstan e Stati Uniti; l’esposizione era molto superiore per alcuni prodotti raffinati, con circa il 57% del gasolio importato e il 20% del jet fuel legati alle rotte attraverso lo Stretto, secondo UNEM. L’associazione dell’industria petrolifera italiana ha quantificato l’esposizione delle diverse categorie di prodotto.
Per l’Italia la vulnerabilità non coincide quindi con quella indiana: il problema riguarda meno il greggio nel suo complesso e più alcuni prodotti raffinati essenziali, in un continente che negli ultimi anni ha contemporaneamente ridotto parte della propria capacità di raffinazione. Il Piano B europeo deve quindi lavorare su più livelli (scorte, produzione delle raffinerie, forniture alternative e coordinamento tra Stati) invece di limitarsi alla costruzione di una riserva estera analoga a quella che l’India sta valutando a Fujairah.
E l’Europa che fa? Descrivere l’Europa come immobile sarebbe scorretto. I Paesi membri dell’IEA hanno concordato l’11 marzo di rendere disponibili 400 milioni di barili dalle riserve di emergenza, la più grande azione collettiva nella storia dell’Agenzia; l’Italia ha indicato un contributo di 10 milioni di barili equivalenti, principalmente attraverso scorte detenute dall’industria, mentre il contributo giapponese era vicino agli 80 milioni. L’IEA ha pubblicato sia la decisione complessiva sia il dettaglio dei contributi nazionali.
Anche qui la formulazione conta: 400 milioni di barili sono stati messi a disposizione attraverso piani di rilascio, non immessi tutti immediatamente sul mercato. Il 2 ottobre, l’IEA riferiva che circa 325 milioni di barili, oltre l’80% dell’impegno originario, erano stati effettivamente rilasciati.
La Commissione europea ha avuto un ruolo differente. Ha coordinato il monitoraggio della sicurezza degli approvvigionamenti, convocato il proprio Oil Coordination Group e mantenuto il confronto tra Stati membri, industria e IEA, mentre la decisione internazionale sulle scorte è stata organizzata dall’IEA. Il 24 luglio il gruppo europeo riteneva che non esistessero problemi immediati di approvvigionamento grazie a scorte commerciali e forniture alternative, avvertendo però che una crisi più lunga avrebbe potuto irrigidire rapidamente il mercato. La Commissione ha pubblicato la valutazione dell’Oil Coordination Group.
Il 2 ottobre il G7 ha aggiunto altri 100 milioni di barili
Il fatto che l’emergenza non possa ancora essere considerata archiviata è diventato evidente il 2 ottobre, quando i leader del G7 hanno concordato una nuova azione coordinata da 100 milioni di barili attraverso l’IEA, da attuare nell’arco di quattro mesi, con una quota consistente di diesel anticipata nei primi venti giorni. La decisione comprende anche il coordinamento delle manutenzioni nelle raffinerie e l’invito ad aumentarne temporaneamente l’utilizzo dove possibile, segnale che il problema energetico del 2026 non riguarda ormai soltanto la disponibilità di greggio, ma anche la capacità di trasformarlo e distribuire prodotti raffinati nei mercati che ne hanno bisogno. Il comunicato ufficiale del G7 dettaglia il nuovo intervento sulle riserve.
Questo sviluppo rafforza una distinzione fondamentale: le scorte strategiche possono assorbire uno shock e comprare tempo, ma non sostituiscono indefinitamente un flusso interrotto. Se la crisi dura, le riserve diminuiscono e devono essere ricostituite; una rotta alternativa, una nuova capacità di raffinazione o un oleodotto intervengono invece sulla struttura fisica della vulnerabilità.
Le riserve comprano tempo, le infrastrutture comprano opzioni
È la differenza tra i due modelli di resilienza. Una riserva strategica consente di continuare a consumare quando la fornitura si interrompe, ma ogni barile utilizzato riduce il cuscinetto disponibile; un’infrastruttura alternativa non elimina il rischio di mercato, ma può modificare il percorso attraverso cui l’energia arriva al cliente. Una compra tempo, l’altra crea opzioni, e il 2026 ha mostrato quanto un sistema energetico robusto abbia bisogno di entrambe.
Alla fine di settembre le esportazioni petrolifere mediorientali erano risalite a circa 16,3 milioni di barili al giorno, ma restavano ancora approssimativamente 3,2 milioni sotto i livelli di febbraio; Fujairah aveva recuperato parte dei propri flussi e gli Emirati erano tornati il maggiore esportatore regionale di fuel oil, mentre importazioni, attività di bunkeraggio e scorte nell’hub rimanevano inferiori ai livelli precedenti alla crisi.
La lettura che emerge dai dati non è quindi quella di un problema risolto, ma di un sistema che sta imparando a distribuire meglio il rischio.
La nuova corsa è anche intorno al barile
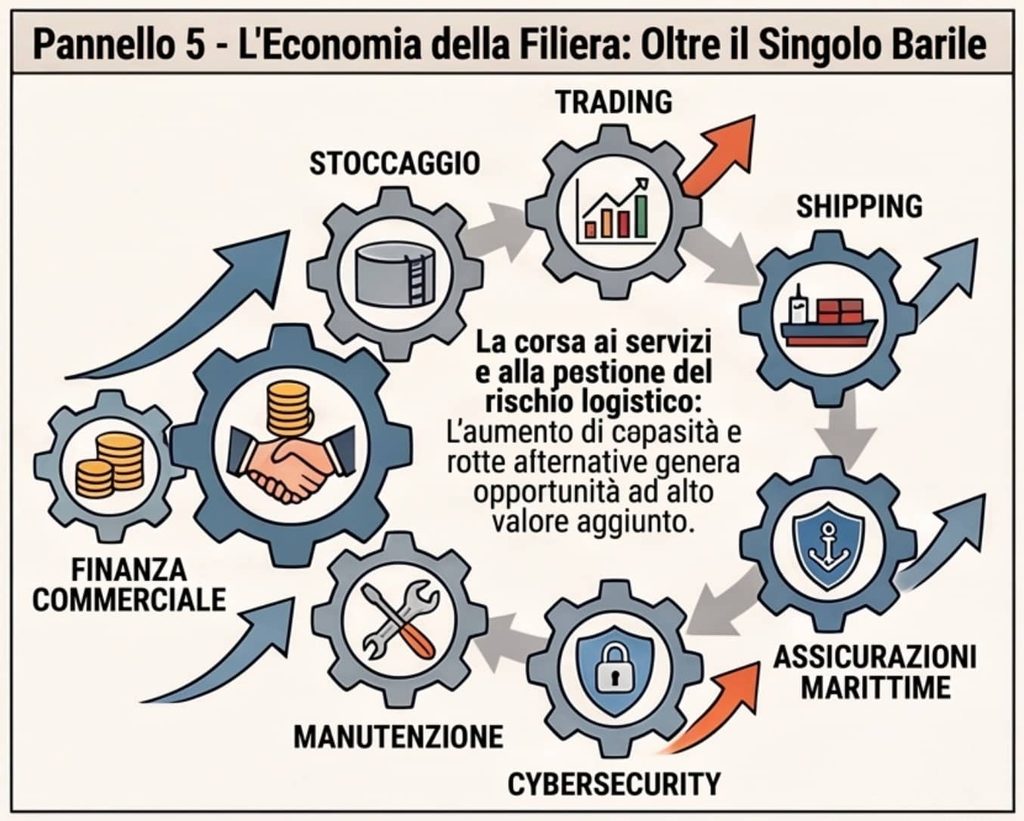
Dal punto di vista imprenditoriale, la trasformazione può produrre effetti che vanno ben oltre le compagnie petrolifere. Più capacità di stoccaggio, oleodotti, terminali, nuove rotte e accordi internazionali possono generare domanda per logistica, shipping, trading, assicurazioni marittime, servizi industriali, manutenzione, engineering, cybersecurity, trade finance, compliance e gestione del rischio; si tratta di una possibile conseguenza economica dell’espansione infrastrutturale, non della garanzia che ogni impresa collegata all’Oil & Gas troverà automaticamente un mercato.
La distinzione è decisiva. Le opportunità tendono ad apparire dove nasce una frizione concreta: insufficienza della capacità di stoccaggio, maggiore rischio assicurativo, nuovi fabbisogni manutentivi, necessità di finanziare inventari, verificare controparti o assicurare rotte più complesse. L’idea di una nuova “corsa all’oro” può descrivere efficacemente la quantità di capitale che si muove intorno al sistema energetico, ma per un’impresa l’elemento decisivo rimane la posizione occupata nella catena del valore e la capacità di risolvere un problema specifico.
Fujairah come assicurazione strategica
L’uscita dall’OPEC, l’espansione delle infrastrutture di Fujairah e l’accordo con l’India non provano l’esistenza di un unico masterplan coordinato, e attribuire loro questa coerenza sarebbe andare oltre ciò che le fonti consentono di affermare. La lettura suggerita dai dati è però che gli Emirati stiano aumentando contemporaneamente capacità produttiva, libertà di politica petrolifera, capacità di stoccaggio, rotte alternative e relazioni energetiche bilaterali, riducendo progressivamente il numero di situazioni nelle quali un singolo punto di rottura può compromettere l’intero sistema.
Fujairah rappresenta la manifestazione fisica più evidente di questa strategia di resilienza. Non può sostituire Hormuz, non protegge gli Emirati da ogni crisi regionale e non garantisce che il petrolio possa sempre fluire senza interruzioni; offre però un’alternativa che esiste prima dell’emergenza, costruita attraverso investimenti effettuati quando il mercato avrebbe potuto considerarli ridondanti.
È probabilmente questa la lezione più interessante per governi e imprese. La resilienza sembra costosa finché il Piano A continua a funzionare, perché implica duplicare capacità, mantenere scorte, costruire rotte meno utilizzate e pagare per opzioni che potrebbero rimanere inattive per anni; quando arriva la crisi, però, il costo rilevante non è più quello sostenuto per costruire l’alternativa, ma quello di scoprire di non averne una.
India, Giappone, Europa ed Emirati stanno rispondendo alla stessa domanda con strumenti differenti. Il 2026 sta mostrando che nessuno di questi strumenti è sufficiente da solo e che la sicurezza energetica del futuro dipenderà sempre meno da una singola fonte e sempre più dalla capacità di combinare scorte, fornitori, rotte, capacità industriale e accordi capaci di continuare a funzionare quando uno degli altri elementi viene meno.
Domande frequenti
Perché Fujairah è strategica per il petrolio degli Emirati?
Fujairah si trova sulla costa orientale degli UAE, al di fuori dello Stretto di Hormuz, ed è collegata ai giacimenti di Abu Dhabi attraverso ADCOP. Questo consente di esportare una parte del greggio direttamente verso l’Oceano Indiano senza attraversare lo Stretto, pur entro i limiti della capacità dell’infrastruttura.
Gli Emirati sono usciti dall’OPEC?
Sì. Gli UAE hanno annunciato il 28 aprile 2026 l’uscita da OPEC e OPEC+, con effetto dal 1° maggio. Abu Dhabi era entrata nell’organizzazione nel 1967 e nel 1974 la membership era stata trasferita agli Emirati Arabi Uniti.
L’India possiede già una riserva strategica a Fujairah?
No. Il memorandum firmato il 15 maggio prevede la possibilità di studiare stoccaggio di greggio a Fujairah da considerare parte della riserva strategica indiana. Sono necessari ulteriori studi ed eventuali accordi prima che la proposta diventi una capacità operativa.
L’India deve detenere 90 giorni di riserve petrolifere?
Non in base all’obbligo IEA, perché l’India è un Association country e non un membro pieno dell’Agenzia. I 90 giorni di importazioni nette costituiscono un requisito per i membri IEA e possono essere utilizzati come parametro di confronto per valutare la capacità strategica indiana.
Perché l’Italia non crea semplicemente una riserva a Fujairah?
L’Italia ha una struttura di approvvigionamento diversa da quella indiana: soltanto una quota limitata del greggio importato transitava attraverso Hormuz prima della crisi, mentre l’esposizione era molto maggiore per gasolio e jet fuel. Come membro IEA, inoltre, l’Italia partecipa a un sistema collettivo di scorte di emergenza e risposta coordinata.
Quanto petrolio ha messo a disposizione l’IEA nel 2026?
A marzo i membri IEA hanno deciso di rendere disponibili 400 milioni di barili. Al 2 ottobre ne erano stati effettivamente rilasciati circa 325 milioni. Nello stesso giorno il G7 ha concordato un’ulteriore azione coordinata da 100 milioni di barili attraverso l’IEA.
Quali settori potrebbero beneficiare dell’espansione di Fujairah?
L’espansione dell’infrastruttura energetica potrebbe aumentare la domanda in logistica, shipping, trading, assicurazioni, engineering, manutenzione industriale, trade finance, cybersecurity, compliance e gestione del rischio. Si tratta di opportunità potenziali legate all’evoluzione della catena del valore, non di una crescita automatica per tutte le imprese del settore.