

In sintesi: Gli Emirati Arabi Uniti hanno recepito il Pillar Two dell’OCSE con una propria imposta minima al 15% (DMTT), già riconosciuta dall’OCSE come qualificata da agosto 2025. Le free zone conservano l’aliquota zero solo per chi dimostra vera presenza economica. L’Economic Substance Regulations è integrato nel sistema fiscale, con sanzioni reali per le strutture vuote. L’Italia osserva tutto questo con una convenzione bilaterale che risale al 1995, redatta quando Dubai era ancora esentasse e il Pillar Two non esisteva.
Il 25 agosto 2025 il Ministero delle Finanze degli Emirati Arabi Uniti ha annunciato che l’OCSE aveva inserito la propria imposta minima interna nel Central Record of Legislation with Transitional Qualified Status. In altre parole: Dubai ha fatto i compiti, l’OCSE ha firmato la pagella, e i gruppi multinazionali presenti negli Emirati non rischiano di pagare una seconda imposta minima nello Stato di residenza del capogruppo. Quarant’anni fa Dubai era una città di sabbia con un porto. Trent’anni fa era un hub commerciale con zero tasse. Oggi è uno dei tre o quattro sistemi fiscali più sofisticati al mondo, integrato nell’architettura OCSE, con aliquote nominali, regole di sostanza, imposta minima qualificata e un regime per le free zone che richiede dimostrazione di presenza reale per funzionare.
L’Italia guarda questa trasformazione con un trattato bilaterale del 1995.
Il Pillar Two arriva a Dubai: imposta minima e qualificazione OCSE
Il Pillar Two è l’accordo OCSE per cui i gruppi multinazionali con ricavi consolidati superiori a 750 milioni di euro pagano un’aliquota effettiva minima del 15% in ogni giurisdizione in cui operano. Se il Paese ospitante applica un’aliquota inferiore, il Paese della capogruppo può applicare un’imposta integrativa (top-up tax) fino al 15%. Gli Emirati hanno risposto con una mossa precisa: la Domestic Minimum Top-up Tax (DMTT), introdotta dalla Cabinet Decision No. 142 del 2024 ed entrata in vigore dal 1° gennaio 2025. La DMTT preleva essa stessa la differenza fino al 15%, prima che altri Paesi possano farlo. L’OCSE ha riconosciuto la DMTT come qualificata ad agosto 2025, il che produce tre effetti concreti: le entità UAE non devono replicare i calcoli GloBE in altre giurisdizioni; gli altri Paesi accettano l’imposta pagata a Dubai come sufficiente; le controversie multilaterali si riducono.
A giugno 2026, con la Ministerial Decision No. 96, gli UAE hanno aggiornato le linee guida recependo il Consolidated Commentary OCSE 2026 e le Administrative Guidance più recenti. Il sistema è già alla seconda versione di aggiornamento in diciotto mesi. La velocità con cui Abu Dhabi e Dubai adeguano la propria normativa al framework internazionale è diventata essa stessa un segnale per chi deve decidere dove strutturare un’attività.
Le free zone nel 2026: l’aliquota zero resta, ma non per tutti
Le free zone di Dubai (DIFC, DAFZA, JAFZA, Dubai Internet City e altre) mantengono l’aliquota zero per le entità qualificate come Qualifying Free Zone Person (QFZP). La condizione è la stessa del 2025, con un’applicazione più stringente: chi non dimostra sostanza economica adeguata perde lo status e si trova a pagare l’aliquota ordinaria del 9% sull’intero utile.
La sostanza economica nei fatti significa personale che lavora effettivamente nell’emirato, decisioni strategiche prese fisicamente a Dubai, uffici operativi, consiglio di amministrazione che si riunisce in loco con verbali documentati. Un direttore locale che firma in delega senza mai partecipare alle riunioni non è sostanza. L’Economic Substance Regulations (ESR), introdotto nel 2019 e aggiornato nel 2020, è oggi integrato nel sistema di valutazione complessiva per chi intende investire a Dubai con una struttura in free zone. Le sanzioni per le dichiarazioni ESR mancanti o false partono da 20.000 AED e crescono in caso di recidiva. La Federal Tax Authority ha aumentato i controlli incrociati tra i dati ESR e quelli della corporate tax.
Il punto strutturale è che il regime di vantaggio fiscale di Dubai nel 2026 ha requisiti reali. Vale per le aziende con operazioni effettive nell’emirato. Per le strutture di carta, il sistema fiscale emiratino è diventato ostile quanto qualsiasi altra giurisdizione moderna.
Il trattato Italia-UAE del 1995: un documento di un’altra era
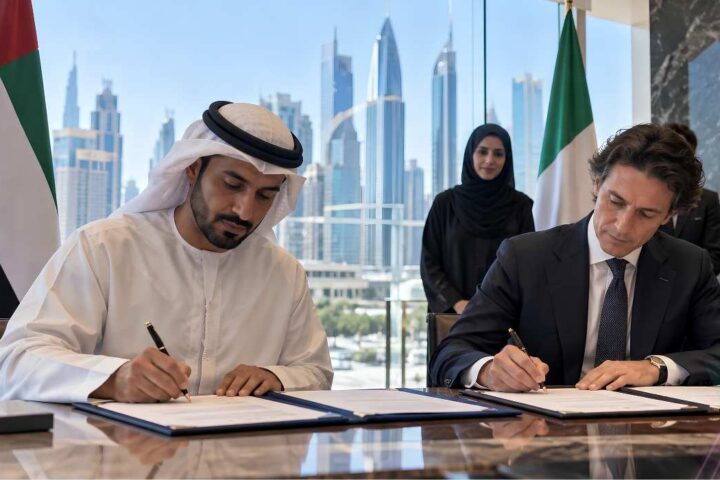
La convenzione contro la doppia imposizione tra Italia e Emirati Arabi Uniti è stata firmata ad Abu Dhabi il 22 gennaio 1995 e ratificata dall’Italia con la Legge n. 309 del 28 agosto 1997. È entrata in vigore nel 1997.
Nel 1995 gli Emirati non avevano imposta sul reddito delle società, non avevano IVA, non avevano un sistema di registrazione fiscale per le imprese, non avevano nulla che assomigliasse al Pillar Two. La convenzione nacque in un contesto in cui l’unico problema bilaterale era la doppia tassazione delle persone fisiche, tipicamente manager espatriati, e la ripartizione dei diritti di imposizione su dividendi, interessi e royalties tra due Paesi con regimi fiscali radicalmente asimmetrici.
Quel contesto è scomparso. Gli UAE nel 2026 hanno una corporate tax al 9%, una DMTT al 15% per i gruppi globali più grandi, l’IVA al 5%, regole di transfer pricing, l’ESR, le CFC rules per certi casi e una rete di convenzioni bilaterali aggiornate con oltre 140 Paesi. La convenzione del 1995 con l’Italia è uno degli strumenti più datati della rete trattati emiratina, costruita su una realtà che non esiste più.
Le conseguenze pratiche per chi vuole strutturare qualcosa tra Italia e Dubai
Per un imprenditore italiano che intende costruire una struttura operativa tra Italia e Dubai, il trattato del 1995 offre alcune protezioni di base su dividendi e interessi, ma lascia aperti numerosi problemi che il testo non poteva prevedere. Il primo è la qualificazione dei redditi nell’era della corporate tax emiratina. Una distribuzione da una subsidiary emiratina a una holding italiana produce oggi effetti fiscali diversi rispetto al 1997, con la corporate tax UAE che entra nel calcolo del credito d’imposta previsto dalla convenzione. Il trattato non contiene clausole specifiche sull’interazione con le nuove imposte emiratine.
Il secondo è la mancanza di aggiornamenti al framework MLI (Multilateral Instrument). L’OCSE ha sviluppato questo strumento per permettere ai Paesi di aggiornare i trattati bilaterali esistenti incorporando le misure anti-abuso del BEPS senza rinegoziare ogni singola convenzione. Gli UAE hanno aderito al MLI. La posizione specifica della convenzione Italia-UAE rispetto alle modifiche MLI merita verifica caso per caso, con le autorità fiscali competenti.
Il terzo è la gestione dei prezzi di trasferimento. Le regole UAE sui transfer pricing seguono le OCSE Guidelines 2022. L’Italia applica le proprie. Il trattato del 1995 non contiene disposizioni specifiche di coordinamento, il che significa che la metodologia di determinazione dei prezzi intercompany deve essere costruita su basi OCSE comuni, senza la rete di sicurezza di un trattato aggiornato.
Perché Dubai resta comunque un’opzione rilevante nel 2026
Il quadro non è negativo per chi intende investire a Dubai con una struttura operativa reale. Gli Emirati restano una delle giurisdizioni con il minor carico fiscale complessivo per le aziende di medie dimensioni: l’aliquota ordinaria del 9% si applica sugli utili sopra 375.000 AED (circa 100.000 euro), la soglia sotto cui il Ministero delle Finanze ha confermato l’esenzione totale.
Le free zone continuano a offrire l’aliquota zero per le entità con vera presenza economica, con il vantaggio aggiuntivo che lo status QFZP è ora verificabile e stabile, con una procedura di qualificazione che riduce l’incertezza rispetto al passato. Chi soddisfa i requisiti sa a cosa va incontro. Il riconoscimento OCSE della DMTT emiratina elimina il rischio di doppia imposizione Pillar Two per i gruppi più grandi: Dubai applica la propria imposta minima, e gli altri Paesi la riconoscono. Per un gruppo europeo che vuole operare in Medio Oriente con una struttura holding o di trading, la certezza normativa è diventata uno degli argomenti più forti in favore degli UAE rispetto ad altre giurisdizioni della regione.
Il problema italiano resta quello del quadro bilaterale. Rinegoziare una convenzione richiede anni. Nel frattempo, chi struttura un’operazione tra Italia e Dubai deve fare affidamento su orientamenti OCSE, prassi amministrativa e, dove possibile, ruling preventivi con l’Agenzia delle Entrate.
Un laboratorio che l’Italia osserva da lontano
Gli Emirati Arabi Uniti hanno compiuto in dieci anni una trasformazione fiscale che altri Paesi hanno impiegato cinquant’anni a costruire. Hanno introdotto la corporate tax, l’IVA, le regole di sostanza, i prezzi di trasferimento, e poi hanno recepito il Pillar Two OCSE prima che molte economie europee avanzate completassero la loro legislazione attuativa.
Il risultato è un sistema che è al tempo stesso competitivo per chi vi opera davvero e impermeabile per chi cerca di usarlo come scatola vuota. È esattamente la direzione in cui si muove la fiscalità internazionale: bassa aliquota nominale, requisiti di sostanza elevati, piena integrazione con gli standard OCSE.
L’Italia ha firmato la convenzione con questo Paese nel 1995, quando esistevano già le piramidi e non ancora la corporate tax di Dubai. Il rinnovo di quel documento è la misura più concreta di quanto Roma stia seguendo davvero la trasformazione in corso.
Fonti:
UAE Ministry of Finance — Annuncio OECD Transitional Qualified Status per la DMTT (agosto 2025)
Normattiva — Legge 28 agosto 1997 n. 309: ratifica convenzione Italia-UAE contro doppia imposizione
UAE Economic Substance Regulations: Federal Decree-Law No. 57 of 2020 e successive modifiche. Cabinet Decision No. 142 of 2024 (DMTT).