

In sintesi:
Exit tax Europa Dubai 2027 è il cuore di una competizione fiscale globale che si è spostata dal dumping alla struttura. Italia (26%), Francia (30%) e Germania (26%) applicano imposte sulle plusvalenze latenti al momento del trasferimento di residenza. Gli Emirati hanno risposto costruendo un’infrastruttura: DIFC, ADGM, golden visa, family office, zero imposta sul reddito personale. La scelta tra restare e partire dipende ormai da variabili legali, societarie e di compliance che vanno oltre l’aliquota. Per chi gestisce patrimoni significativi, la pianificazione deve iniziare prima del trasferimento, non dopo.
Nel 2025 la Francia ha alzato l’aliquota dell’exit tax al 30% e ha abbassato la soglia di partecipazione che la attiva. L’Italia ha confermato il 26% sulle plusvalenze latenti e ha chiarito che per i trasferimenti verso paesi extra-UE come gli Emirati Arabi Uniti l’imposta è dovuta immediatamente, senza possibilità di rateizzazione. La Germania applica la Wegzugsbesteuerung al 26,375% su chi detiene partecipazioni societarie significative.
Questi tre paesi, insieme ai Paesi Bassi e alla Spagna, hanno costruito negli ultimi cinque anni un sistema di uscita fiscale progressivamente più costoso. La logica è esplicita: chi ha accumulato patrimonio in Europa paghi una quota di quel patrimonio prima di portarlo altrove.
Gli Emirati Arabi Uniti non hanno risposto con un’aliquota più bassa. Hanno risposto con un sistema. La differenza è sostanziale, e per chi gestisce un patrimonio rilevante vale la pena capirla prima di prendere qualsiasi decisione.
Come funziona l’exit tax in Europa: Italia, Francia, Germania
L’Italia applica l’exit tax attraverso l’articolo 166-bis del TUIR. Scatta per le persone fisiche che trasferiscono la residenza fiscale all’estero e detengono partecipazioni qualificate oppure un portafoglio complessivo superiore a 4 milioni di euro. L’aliquota è il 26% sulle plusvalenze latenti calcolate al momento del trasferimento. Il nodo operativo per chi si trasferisce negli Emirati è la liquidità immediata. Per i trasferimenti verso paesi UE o SEE la normativa italiana prevede la rateizzazione in sei rate annuali. Per i trasferimenti verso paesi extra-UE, tra cui gli UAE, l’imposta è esigibile con la dichiarazione dei redditi dell’anno in cui avviene il trasferimento. Chi parte per Dubai con un portafoglio aziendale significativo deve avere la liquidità per pagare il 26% delle plusvalenze latenti prima ancora di aver chiuso un’operazione.
La Francia è più aggressiva. La soglia è 800.000 euro di partecipazioni, oppure una quota superiore al 50% di una società indipendentemente dal valore. L’aliquota è il 30% (12,8% imposta sul reddito più 17,2% prelievi sociali). Il meccanismo del sursis de paiement prevede un differimento automatico verso i paesi UE/SEE, non verso paesi terzi come gli UAE.
La Germania applica la Wegzugsbesteuerung (paragrafo 6 dell’Aussensteuergesetz) al 26,375% per chi ha risieduto almeno 10 degli ultimi 12 anni in Germania e detiene almeno l’1% di una società. La base di calcolo è il valore di mercato alla data di trasferimento. La direzione comune è chiara: le soglie si abbassano, le aliquote restano elevate, le finestre di differimento si chiudono per i trasferimenti verso paesi considerati a bassa fiscalità.
La risposta degli Emirati: struttura, non aliquota
Gli UAE hanno zero imposta sul reddito delle persone fisiche. Zero capital gains tax. Zero imposta di successione. Questo è il punto di partenza, ma è anche il punto dove quasi tutti si fermano nell’analisi. Il vantaggio fiscale degli Emirati era già evidente dieci anni fa: quello che è cambiato è l’infrastruttura attorno a quel vantaggio.
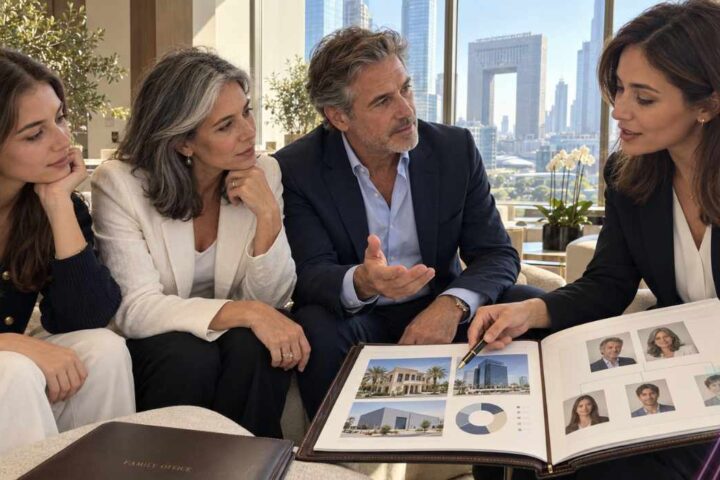
Il DIFC (Dubai International Financial Centre) è una giurisdizione autonoma con un sistema legale basato sul common law inglese, una corte indipendente e un’autorità di regolamentazione (DFSA) riconosciuta a livello internazionale. Non è semplicemente una zona franca commerciale: è un framework giuridico che permette di strutturare holding, family office e veicoli di investimento con un livello di certezza legale equiparabile alle principali piazze finanziarie globali. L’ADGM (Abu Dhabi Global Market) offre un’architettura analoga con alcune differenze nei requisiti minimi e nella struttura dei costi. Insieme, i due centri finanziari hanno attirato oltre 1.400 entità legate a family office solo nel DIFC al giugno 2026, con una crescita del 36% rispetto all’anno precedente.
Il golden visa decennale, introdotto nel 2019 e riorganizzato nel 2024, ha aggiunto una dimensione di stabilità residenziale che mancava. Chi investe 2 milioni di dirham in proprietà immobiliare (circa 500.000 euro) o 500.000 senza mutuo ottiene una residenza di dieci anni rinnovabile, trasferibile ai familiari diretti, indipendente dal mantenimento di un rapporto di lavoro locale.
Il nodo CFC: cosa succede se restano soci in Italia
Il trasferimento di residenza non risolve automaticamente il problema fiscale per chi mantiene partecipazioni in società italiane o europee. La normativa CFC (Controlled Foreign Corporations, articolo 167 TUIR) permette all’Agenzia delle Entrate di tassare in capo al socio residente in Italia i redditi di una società estera che controlla, se quella società è in un paese con aliquota effettiva inferiore al 12%. Gli Emirati applicano una corporate tax del 9% sugli utili sopra i 375.000 dirham (circa 93.000 euro). Questo significa che una società emiratina di nuova costituzione con utili sotto quella soglia potrebbe rientrare nel perimetro CFC per i soci italiani che restano residenti in Italia o che non hanno trasferito effettivamente la residenza.
Il punto critico è la residenza effettiva. L’Agenzia delle Entrate italiana ha intensificato i controlli sui trasferimenti di residenza verso paesi a bassa fiscalità. Il semplice ottenimento di un visto di residenza negli Emirati non è sufficiente: serve dimostrare il centro degli interessi vitali, la presenza fisica documentabile e la rottura dei legami di residenza con l’Italia. Per chi mantiene attività significative in Italia, la struttura deve essere disegnata con attenzione a questi elementi prima del trasferimento.
La competizione fiscale globale è diventata una gara di sistemi
La narrativa dominante sulla competizione fiscale tra paesi è ancora quella dell’aliquota: chi offre il tasso più basso vince i capitali. Questa lettura era parzialmente vera negli anni Novanta. Oggi è insufficiente.
I capitali si spostano dove trovano certezza legale, infrastruttura finanziaria, connettività internazionale e stabilità politica. Un paese con aliquota zero ma sistema giuridico opaco e accesso limitato ai mercati finanziari globali non è competitivo per chi gestisce un patrimonio di qualche decina di milioni di euro. Un paese con aliquota al 9% ma common law, tribunali indipendenti, accesso diretto ai mercati internazionali e accordi di doppia imposizione con 140 paesi lo è. Gli Emirati hanno capito questo meccanismo prima di molti altri. L’investimento in DIFC e ADGM, nel golden visa, nel sistema delle free zone e nell’infrastruttura di pagamento digitale (dirham digitale, mBridge) risponde a una strategia di lungo periodo: rendere il paese conveniente fiscalmente e strutturalmente attraente per la gestione del patrimonio internazionale.
L’Europa ha risposto con l’exit tax. È una risposta comprensibile politicamente, ma rivela che la competizione si gioca su due livelli diversi: chi costruisce infrastruttura e chi alza barriere all’uscita.
Cosa valutare prima di decidere
Per chi gestisce un patrimonio con esposizione societaria significativa in Europa, la valutazione di un trasferimento verso gli Emirati passa attraverso cinque elementi concreti.
Il costo dell’uscita. L’exit tax va calcolata sul patrimonio attuale, con una valutazione delle plusvalenze latenti su ogni posizione rilevante. Per i trasferimenti verso UAE il pagamento è immediato: va pianificata la liquidità.
La struttura dopo il trasferimento. Una residenza emiratina senza una struttura societaria adeguata non produce i vantaggi attesi. Holding in DIFC o ADGM, conto bancario locale, attività economica reale: ogni elemento conta per la tenuta fiscale complessiva.
Il rischio CFC. Se restano partecipazioni in società italiane o europee in mano a soci residenti in Italia, la struttura emiratina potrebbe essere attratta nella tassazione per trasparenza italiana. Il perimetro va verificato caso per caso.
La sostanza economica. Gli UAE richiedono sostanza economica reale per le società che svolgono determinate attività (holding, finanziaria, IP): dipendenti locali, uffici, operazioni effettive. Una struttura puramente formale è vulnerabile sia agli audit emiratini sia ai contestazioni dell’autorità fiscale del paese di origine.
La doppia competenza fiscale. La pianificazione efficace richiede una visione integrata delle normative di entrambi i paesi. Un consulente che conosce solo la fiscalità emiratina o solo quella italiana non è sufficiente: il valore sta nella comprensione di come le due normative interagiscono.
Due sistemi, una scelta che si prepara
L’exit tax europea e l’infrastruttura emiratina sono due risposte a una stessa domanda: dove conviene tenere il patrimonio nel lungo periodo. La risposta dipende dalla struttura del patrimonio, dalle attività correnti, dagli obiettivi familiari e generazionali, e dalla capacità di gestire una transizione che richiede tempo, liquidità e competenze specifiche. Chi cerca una scorciatoia trova spesso una struttura che regge finché non viene contestata. Chi costruisce con attenzione trova un sistema che funziona per anni.
La competizione fiscale globale premia chi arriva preparato. Il costo dell’impreparazione, in questo caso, si paga due volte: una volta all’uscita, una volta dopo.